秘密の扉を開け、賢く資産を築く新時代のマンション投資法!
朝の駅前から始まる賢者の選択マンション投資で築く未来の安定収入
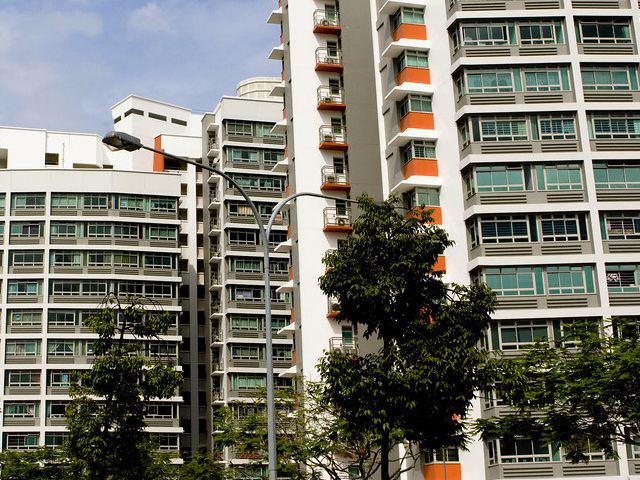
朝の通勤時間帯、駅前のマンション群を見上げると、多くの住人が忙しく生活している様子が目に入る。これらの建物は単なる居住空間ではなく、経済的な資産としても注目されている。特に都市部での居住ニーズの高まりを背景に、賢く資産形成を目指す人々の間でマンション投資への関心が高まっている。この投資方法は、安定した収入源の確保や将来的な資産価値の向上を期待できる点で、多くのメリットを持つ。マンション投資の最大の魅力は、家賃収入という定期的なキャッシュフローを得られることにある。
例えば、東京都内の築浅のワンルームマンションの場合、購入価格が約2000万円程度であれば、月額8万円から10万円程度の家賃収入が見込める。この場合、年間で96万円から120万円の収入となり、自己資金とローン返済額を差し引いてもプラスになるケースが多い。つまり、日常生活における収支バランスを考慮しつつ、長期的に安定した収益を確保できる点がメリットだと言える。また、不動産という実物資産を所有することでインフレリスクへの備えにもなる。現金だけでなく不動産を持つことによって、物価上昇時にも価値が目減りしづらい資産構成を作れるため、資産全体の安定性が高まる。
さらに、税制面でも優遇措置が存在し、不動産所得にかかる経費として固定資産税や修繕費などを計上できるため節税効果も期待できる。一方で、マンション投資にはリスクも伴う。空室リスクや家賃滞納リスクなどは代表的なものだが、これらは適切な物件選びや管理体制を整えることで軽減可能だ。具体的には駅から徒歩10分以内で築10年以内の物件を選ぶと空室率は低く抑えられる。また、大手管理会社との契約により入居者募集や家賃回収業務を任せることでトラブル発生率が下がる傾向にある。
こうした対策によって安定した運用が図れるため、初心者でも比較的安心して始められる投資法と言える。それでは、実際にマンション投資を始める際のステップについて説明する。まずは自己資金と融資可能額の把握から始めたい。一般的に金融機関は年収の6倍から7倍まで融資するケースが多いため、自身の年収に応じて借り入れ可能額を算出することが重要だ。例えば年収500万円の場合、3000万円前後まで借り入れ可能なケースが多い。
一方で自己資金として最低でも物件価格の2割以上を用意することが望ましいため、この場合600万円以上が目安となる。次にエリア選定だが、人口増加や雇用拡大が見込まれる地域ほど需要が安定しやすい。具体的には都心部やその周辺で再開発計画や大型商業施設建設など将来性が感じられる場所がおすすめだ。エリア内でも交通利便性の良さは入居率向上に直結するため、駅近物件や複数路線利用可能な立地条件に注目したい。物件選びでは築年数だけでなく建物構造や管理状況にも注意したい。
鉄筋コンクリート造(RC造)や鉄骨鉄筋コンクリート造(SRC造)は耐久性・耐火性に優れており、長期保有に適している。また管理組合が活発で修繕計画がきちんと立てられている物件は維持費用も安定しやすく安心材料となる。購入後は賃貸管理会社との連携も欠かせないポイントだ。日々の設備点検や清掃対応はもちろん、家賃回収や契約更新手続きも専門会社に委託することでオーナー自身の負担軽減につながる。こうしたサポート体制によって入居者満足度を高めるとともに長期間安定した収益確保へとつながっていく。
さらに、中長期的視点で見るとマンション投資は老後の生活資金づくりにも有効だ。不動産所得は給与所得とは別枠で課税されるため、公的年金だけでは不足しがちな老後資金の補完として役立つ。また子世代への相続財産としても活用可能なため、生涯にわたって家計を支える強力な柱となり得る。最後に留意すべき点として、市場動向や法改正情報には常にアンテナを張っておきたい。不動産市場は景気変動や政策変更によって影響を受けやすいため、新しい情報収集と分析力が成功への鍵となる。
セミナー参加や専門書籍読解、不動産業者との定期的な相談など多角的な学習姿勢も欠かせない要素だ。このようにマンション投資は安定した収益獲得のみならず、多角的なメリットを享受できる魅力的な選択肢と言える。初期段階で綿密な計画と慎重な物件選びを行い、適切な管理体制を構築すれば長期的な財務基盤強化につながる。その結果、自身および家族の生活安定と将来設計に寄与する貴重な手段となりうるため、多くの人々にとって検討価値の高い投資対象であることは間違いない。朝の通勤時間帯に見える駅前のマンション群は、単なる居住空間にとどまらず、資産形成の手段として注目されている。
特に都市部での居住需要が高まる中、マンション投資は安定した家賃収入を得られることが最大の魅力だ。例えば東京都内の築浅ワンルームであれば、購入価格約2000万円に対し月額8~10万円の家賃収入が期待でき、ローン返済後も収支プラスになるケースが多い。不動産は実物資産としてインフレリスクを軽減し、税制面でも経費計上による節税効果が見込める。一方で空室や家賃滞納などのリスクも存在するが、駅近かつ築10年以内の物件選びや大手管理会社との契約により安定運用が可能だ。投資開始時は自己資金や融資可能額の把握、将来性あるエリア選定、建物構造や管理状況の確認が重要となる。
購入後は賃貸管理会社との連携で負担軽減と入居者満足度向上を図り、中長期的には老後資金づくりや相続財産としても活用できる。市場動向や法改正への対応も欠かせないため、多角的な情報収集と学習姿勢が成功の鍵となる。このように綿密な計画と適切な管理体制により、マンション投資は長期的な財務基盤強化と生活安定に寄与する有望な投資方法と言える。
おすすめ